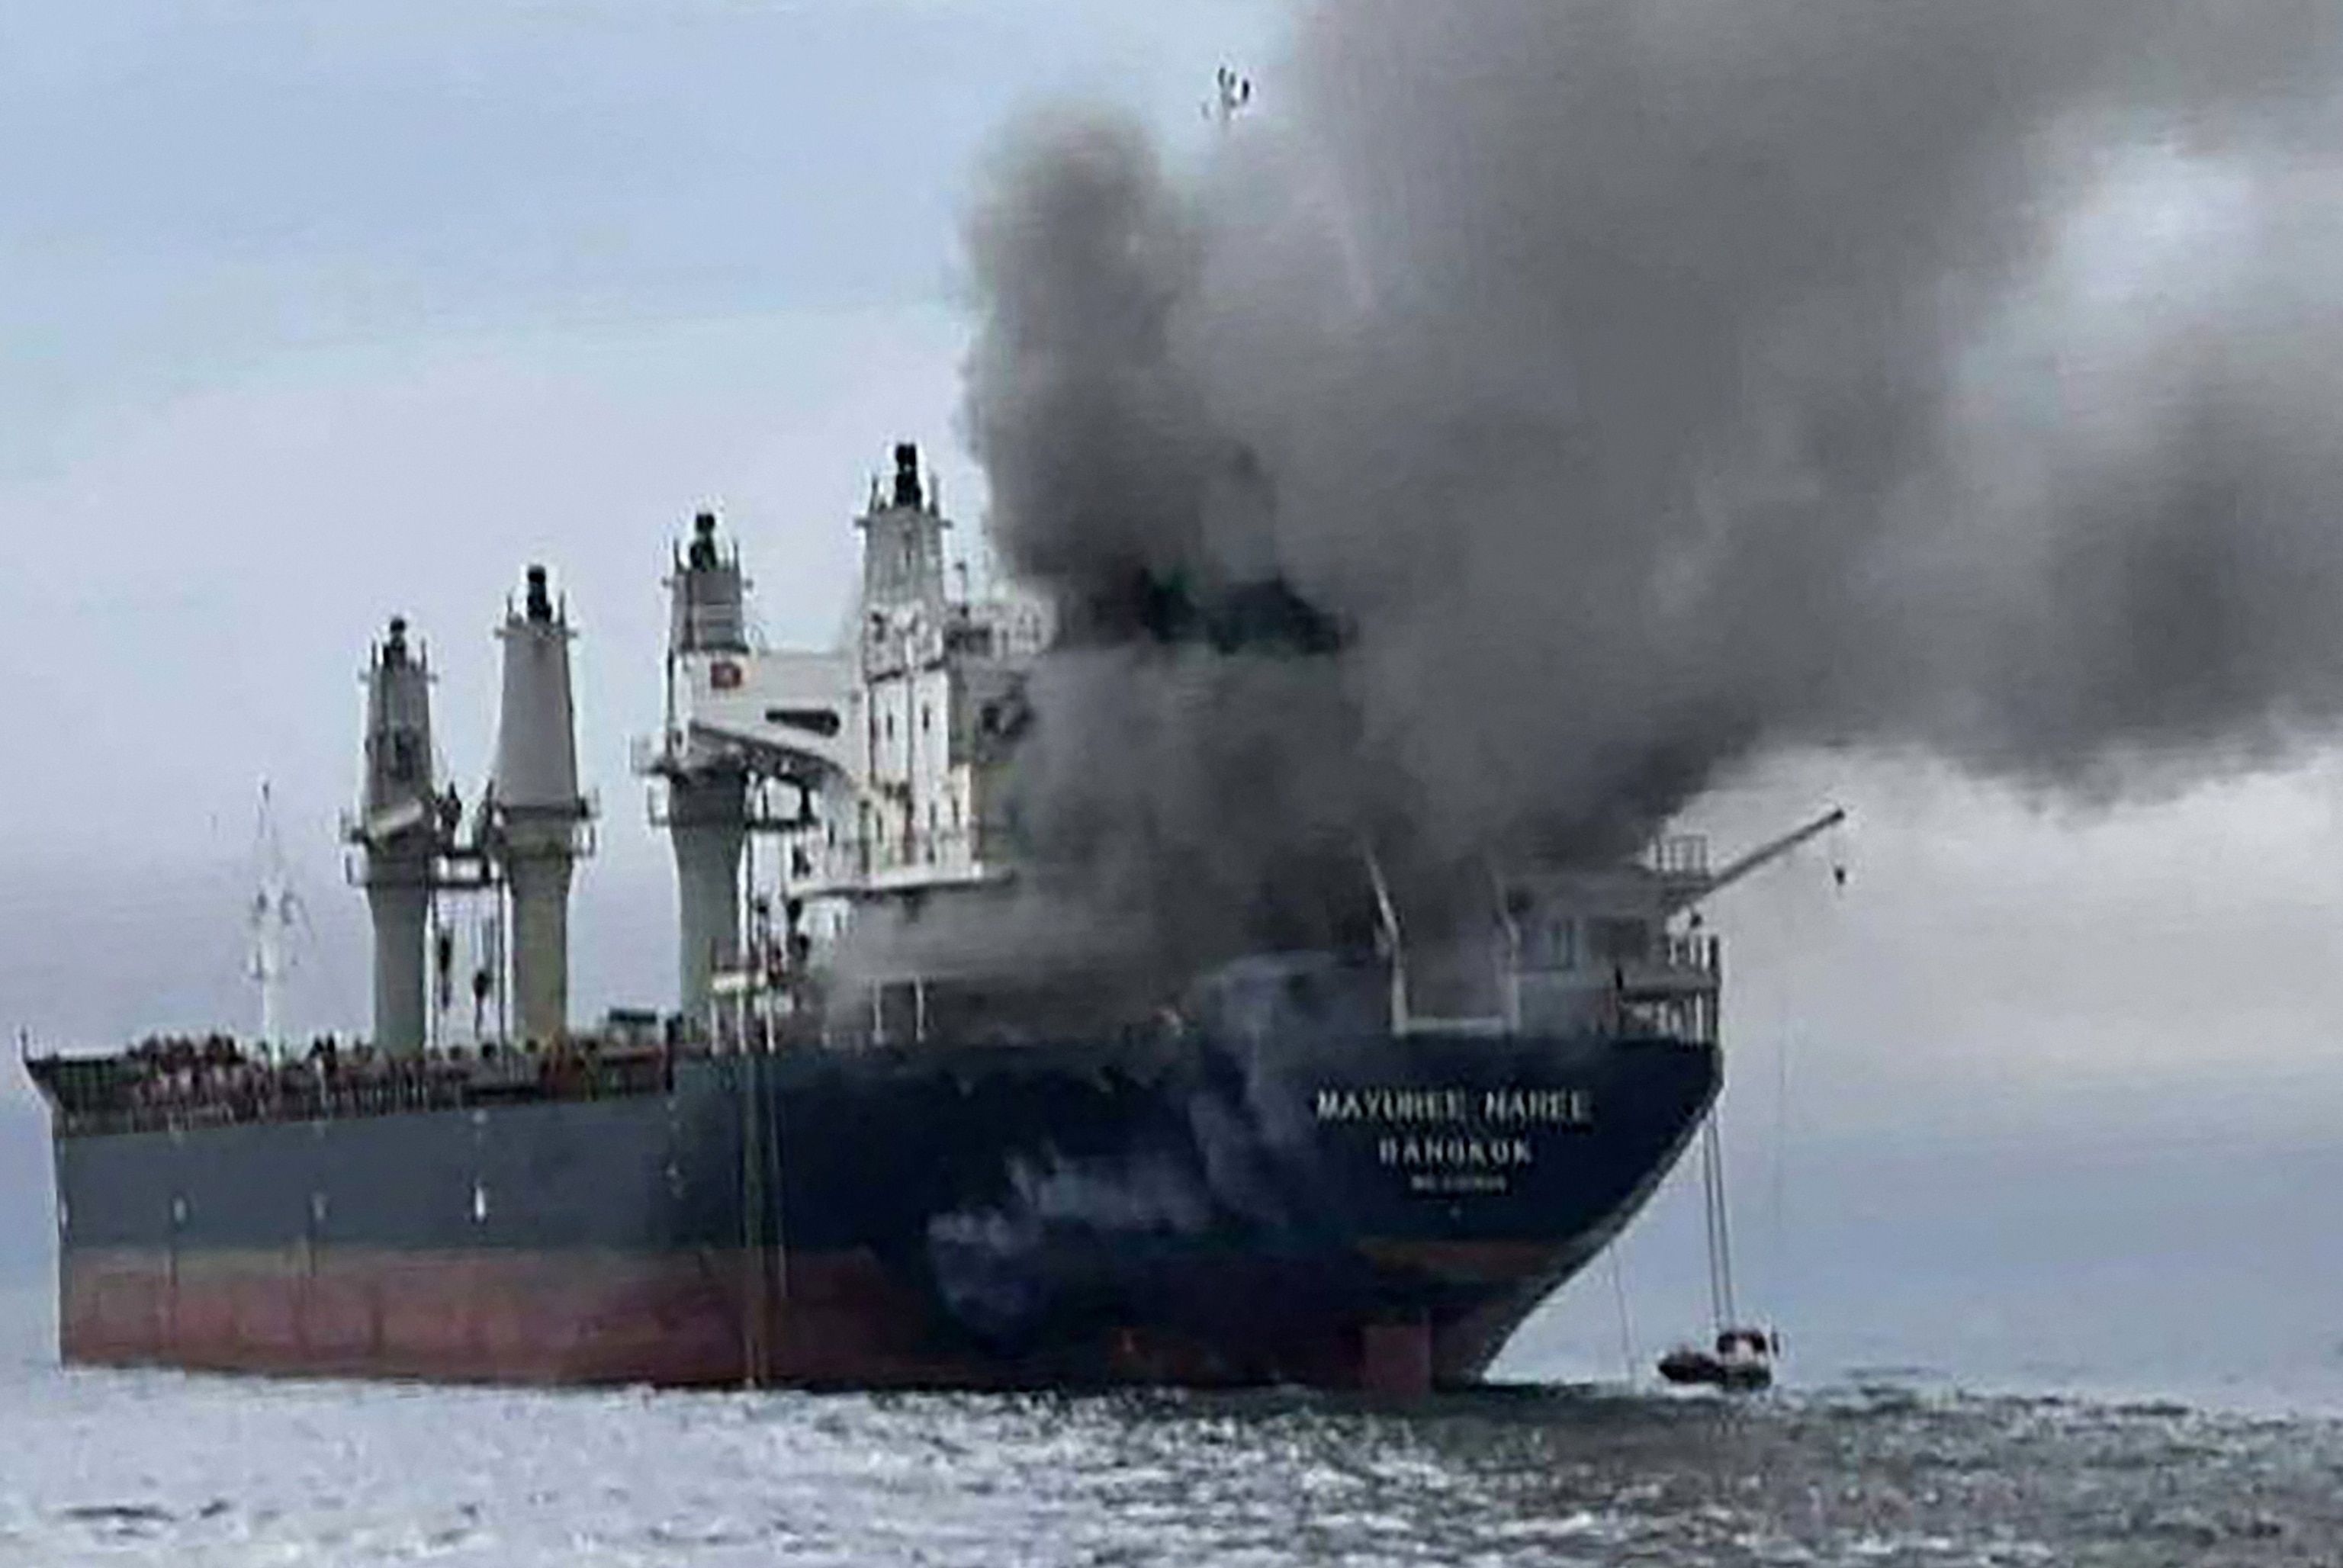
تواجه أسواق الطاقة العالمية حالة من التقلبات الحادة نتيجة استمرار الصراعات في منطقة الشرق الأوسط، وما يتبعها من اضطرابات في حركة ناقلات النفط والغاز عبر مضيق هرمز والبحر الأحمر. وتؤدي هذه التطورات إلى ارتفاع الأسعار وتراجع الإمدادات، مع زيادة ملحوظة في تكاليف الشحن والتأمين، مما يثير مخاوف بشأن قدرة الأسواق على تلبية الطلب العالمي.
تداعيات الصراع على أسعار النفط وسلاسل الإمداد
تجاوز تأثير النزاعات المسلحة حدود أسعار النفط الخام والغاز الطبيعي، ليمتد إلى حركة التجارة الدولية وسلاسل الإمداد، خاصة مع تضرر بعض منشآت الطاقة ومحدودية المسارات البديلة للتصدير. وتشير التوقعات إلى احتمال وصول متوسط سعر خام برنت إلى نحو 105 دولارات للبرميل خلال الربع الأخير من عام 2026، بزيادة قدرها 14 دولارًا عن التقديرات السابقة، نتيجة القيود على تدفقات النفط من الشرق الأوسط.
ارتفاع أسعار خام برنت واضطراب الإنتاج
شهدت أسواق النفط ارتفاعات كبيرة في الأشهر الماضية بسبب المخاوف من تعطل الإنتاج. فقد بلغ متوسط سعر خام برنت نحو 114 دولارًا للبرميل خلال سبتمبر 2026، بزيادة 23 دولارًا عن أغسطس، ووصل في جلسة 15 سبتمبر إلى 131 دولارًا، وسط مخاوف تتعلق بتعطل صادرات النفط السعودية. كما بلغ متوسط إنتاج النفط المتوقف في الشرق الأوسط نحو 4.8 مليون برميل يوميًا خلال سبتمبر، مقارنة بـ 5.8 مليون برميل يوميًا في أغسطس.
تزامن هذا الاضطراب مع توقف جزء كبير من الإنتاج البحري الأمريكي نتيجة إعصار إيساياس، الذي عطل نحو 72% من إنتاج النفط البحري في خليج المكسيك، بما يعادل قرابة 1.5 مليون برميل يوميًا، مما يبرز حساسية الأسواق لأي توقف مفاجئ في الإمدادات.
الأهمية الاستراتيجية لمضيق هرمز
يعتبر مضيق هرمز ممرًا استراتيجيًا حاسمًا، حيث عبر من خلاله نحو 20 مليون برميل يوميًا من النفط والمنتجات البترولية خلال عام 2025، وهو ما يعادل 25% من تجارة النفط المنقولة بحرًا عالميًا. كما تجاوزت شحنات الغاز الطبيعي المسال العابرة للمضيق 110 مليارات متر مكعب، ما يمثل نحو خُمس التجارة العالمية للغاز المسال، مع توجه نحو 80% من هذه الشحنات إلى الأسواق الآسيوية.
محدودية المسارات البديلة وأزمة الغاز المسال
رغم امتلاك السعودية والإمارات خطوط أنابيب لتجاوز مضيق هرمز، إلا أن القدرة الاستيعابية لهذه المسارات تتراوح بين 3.5 و5.5 مليون برميل يوميًا، وهي كميات أقل بكثير من التدفقات المعتادة عبر المضيق. أما بالنسبة للغاز الطبيعي المسال، فتظل الخيارات البديلة محدودة للغاية بسبب الاعتماد على الناقلات البحرية.
وفي سوق الغاز المسال، انخفضت صادرات قطر والإمارات بنحو 35 مليار متر مكعب خلال الفترة من مارس إلى يونيو 2026 مقارنة بالعام السابق، بينما ارتفع الإنتاج خارج منطقة الخليج بنحو 18%، مدعومًا بمشروعات جديدة في أمريكا الشمالية وأفريقيا، مما ساهم في تعويض ثلاثة أرباع النقص المسجل في الصادرات الخليجية.


